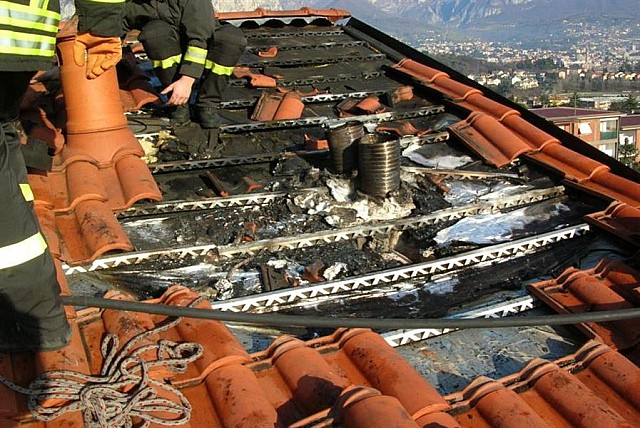



La somma complessiva corrisposta da una società di assicurazioni, in base a un accordo transattivo, per risarcire l’istante dei danni relativi al tetto e ai muri perimetrali della sua abitazione causati da una calamità, erogata successivamente agli interventi di riparazione eseguiti dall’istante, è indipendente da tali lavori e non preclude l’utilizzo del Superbonus per le spese sostenute.
Non sussiste, infatti, alcun nesso di causalità fra l’indennizzo ricevuto e i lavori effettuati, considerato che il contribuente avrebbe potuto impiegare le somme ottenute a titolo di risarcimento, anche per altre finalità. È la sintesi della risposta n. 459 del 20 settembre 2022 (in allegato) dell’Agenzia delle entrate.
In tema di Superbonus e risarcimenti assicurativi l’Agenzia richiama la circolare n. 28/2022 che ha precisato "l'indennizzo assicurativo corrisposto a seguito del verificarsi di un evento che ha comportato un danno all'immobile (generalmente un incendio), non costituendo un rimborso direttamente collegato alle spese necessarie al ripristino dello stabile, non deve essere sottratto dalle spese eventualmente sostenute per l'effettuazione di interventi che danno diritto alla detrazione e che, quindi, potranno considerarsi rimaste interamente a carico dal contribuente".
In conclusione, le spese sostenute dall’istante per l’intervento di riparazione del tetto e dei muri si devono considerare completamente a carico del contribuente e possono quindi accedere al Superbonus, essendo la somma risarcitoria corrisposta dalla compagnia assicurativa un forfait comprensivo dei danni patrimoniali non patrimoniali presenti e futuri, indipendente rispetto ai lavori eseguiti.
Leggi anche: “Superbonus 110%, chiarimenti sulla detraibilità delle spese in caso di indennizzo di una compagnia assicurativa”